Представьте крестьянина, который после сбора урожая увозит часть зерна не на рынок, а в амбар феодала. Он не подписывал никакого договора, не голосовал за такие правила и не может отказаться. Именно так большинство людей на протяжении тысячелетий познавало, что такое налоги. И лишь спустя столетия конфликтов, революций и реформ эта принудительная повинность начала превращаться в нечто иное — в условие сосуществования общества и власти.
История налогов — это, по сути, история того, как люди договаривались (или не могли договориться) об общих расходах. Понимание этой эволюции помогает лучше увидеть, почему современные налоговые споры — это не просто споры о деньгах, а разговор о границах власти, качестве услуг и доверии.
- От подарков вождю до регулярных повинностей
- Античность и Средневековье: налоги как признак свободы или порабощения
- Как налоги создали современное государство
- Налоги и рыночная экономика: почему форма имеет значение
- Что такое публичные финансы простыми словами
- Общественный договор: что именно обменивается
- Какие уроки даёт история налогов сегодня
- Частые вопросы
- Существовали ли общества вообще без налогов?
- Почему десятина продержалась более тысячи лет?
- Почему налоговое бремя в разных странах так отличается?
- Правда ли, что высокие налоги разрушают экономику?
- Что стоит запомнить
От подарков вождю до регулярных повинностей
Самые первые формы того, что мы сегодня назвали бы налогами, появились задолго до письменности. В первобытных сообществах часть добычи или урожая передавалась вождю, жрецам или на общие нужды — защиту, ритуалы, помощь урожаю в неудачный год. Формально это часто подавалось как добровольный дар, но отказаться от него было сложно: давление традиции и сообщества действовало не хуже закона.
С появлением первых государств — в Месопотамии, Египте, долине Инда — ситуация качественно изменилась. Правителям нужны были предсказуемые ресурсы: на содержание армии, строительство ирригационных систем, содержание чиновников. Поэтому разовые дары уступили место регулярным повинностям, которые имели чёткие сроки и объёмы.
Особенностью ранних систем была натуральная форма. Денег либо не существовало, либо их было мало, поэтому платили зерном, скотом, тканью, а часто — собственным трудом. Египетские крестьяне работали на государственных стройках, шумерские храмы собирали часть урожая собственных общин, а в Китае существовала практика обработки государственных полей параллельно с собственными.
Уже тогда проявилась ключевая проблема, которая сопровождает налоги до сих пор: тот, кто собирает, всегда имеет соблазн брать больше, чем нужно на общие нужды. Именно поэтому в древних кодексах — вспомним хотя бы законы Хаммурапи — уже фиксируются правила взимания и ответственность сборщиков.
Античность и Средневековье: налоги как признак свободы или порабощения
Античный мир придал налогам новый смысл. В Афинах зажиточные граждане финансировали строительство кораблей и постановку театральных представлений — так называемые литургии. Это было бременем, но и почётным статусом: расходы на город повышали общественный престиж. Напротив, в Риме прямые налоги для граждан долгое время считались унижением, и основное бремя ложилось на провинции.
Рим добавил к истории налогов и печально известный институт откупщиков — частных сборщиков, которые уплачивали государству фиксированную сумму, а затем взимали с населения сколько могли. Это яркий ранний пример того, как плохо устроенный институт превращает налоги в грабёж: стимулы откупщика были направлены не на справедливость, а на максимальную прибыль.
Средневековая Европа принесла свою логику. Основу составляли натуральные повинности и барщина — крестьянин работал на земле владельца и отдавал часть урожая. Параллельно существовала церковная десятина — десятая часть урожая и приплода на содержание церкви. Десятина вообще одна из древнейших и самых устойчивых налоговых форм: она упоминается ещё в библейских текстах и просуществовала в Европе более тысячи лет.
Но именно в Средневековье закладывается и зародыш будущего общественного договора. Королям для войн нужны были деньги, которых не хватало с собственных доменов, и приходилось обращаться к городам и знати за согласием на чрезвычайные сборы. Из этих переговоров выросли парламенты. Английский принцип, сформулированный ещё во времена баронских восстаний, звучал примерно так: налогообложение без согласия тех, кого оно касается, незаконно. Это была революционная для своего времени мысль.
Как налоги создали современное государство
Раннемодерная эпоха — XVI–XVIII века — стала переломной. Войны стали масштабнее и дороже, армии — профессиональными, а бюрократия — постоянной. Всё это требовало стабильного финансирования, которого натуральные повинности дать уже не могли. Государства переходили на денежные налоги, создавали казначейства, а затем — центральные банки и системы государственного долга.
Этот процесс историки называют становлением фискального государства. Интересно, что обратная связь сработала в сторону ограничения власти: чтобы занимать деньги на рынке, монарх должен был иметь репутацию плательщика, а для этого — предсказуемые доходы и прозрачные правила. Парламентский контроль над налогами в Англии после Славной революции 1688 года стал именно таким механизмом доверия, и не случайно именно Англия смогла опередить абсолютистскую Францию в финансовой мощи.
В то же время налоги не раз становились искрой великих потрясений. Американская революция началась с лозунга о налогообложении без представительства: колонистов возмущала не столько нагрузка, сколько то, что решение принимает парламент, где их никто не представляет. Французская революция также началась с фискального кризиса — созыв Генеральных штатов 1789 года был вынужденной попыткой монархии решить проблему долга.
Налоги и рыночная экономика: почему форма имеет значение
Промышленная революция изменила саму экономику, а значит — и то, что именно можно облагать налогом. Натуральные сборы окончательно исчезли, вместо них появились акцизы на промышленные товары, пошлины, а в XIX веке — подоходный налог, который сначала вводился как временная военная мера, но быстро стал постоянным.
Именно тогда экономическая мысль начала системно исследовать, как разные налоги влияют на поведение людей. Адам Смит сформулировал принципы, которые до сих пор считаются базовыми: налог должен быть понятным, удобным для плательщика, пропорциональным возможностям и минимально затратным для взимания. Позже экономисты добавили ещё одно измерение — влияние на стимулы.
Логика здесь проста. Рыночная экономика держится на том, что люди реагируют на цены и вознаграждения. Налог меняет эти сигналы: акциз на табак делает сигареты дороже и частично сдерживает потребление, высокий налог на труд снижает выгодность официального найма, а льготы для малого бизнеса могут поощрять предпринимательство. Поэтому дискуссия о налогах — это всегда дискуссия о том, какое поведение общество хочет стимулировать.
Отсюда и вечное напряжение между налогами и конкуренцией. С одной стороны, чрезмерное бремя подрывает способность бизнеса инвестировать и конкурировать. С другой — без налогов нет инфраструктуры, образования, судов и защиты собственности, без которых конкуренция вообще невозможна. Институциональная экономика показывает: самые успешные экономики — не те, где налоги самые низкие, а те, где связь между уплаченным и полученным самая прозрачная.
Что такое публичные финансы простыми словами
Чтобы объяснение налогов было полным, стоит отдельно остановиться на понятии публичных финансов. Простыми словами, это деньги, которые общество собирает вместе, чтобы оплатить то, что каждый по отдельности купить не может или не будет: оборону, дороги, суды, школу для всех детей, а не только для зажиточных.
Ключевая черта таких благ — их неисключаемость. Уличное освещение светит всем, независимо от того, кто за него заплатил. Защита страны касается всех жителей одновременно. Рынок такие блага производить не хочет: никто не заплатит за то, чем можно пользоваться бесплатно. Это так называемая проблема безбилетника, и именно она — самое глубокое экономическое обоснование существования налогов.
Итак, налог в современном понимании — это не штраф за успех и не дань сильнейшему, а обязательный взнос на общие нужды. Но это определение работает лишь при условии, что деньги действительно идут на общее. Когда налоговые поступления превращаются в частный заработок чиновников, мы возвращаемся к логике римских откупщиков — и общественный договор разрушается.
Общественный договор: что именно обменивается
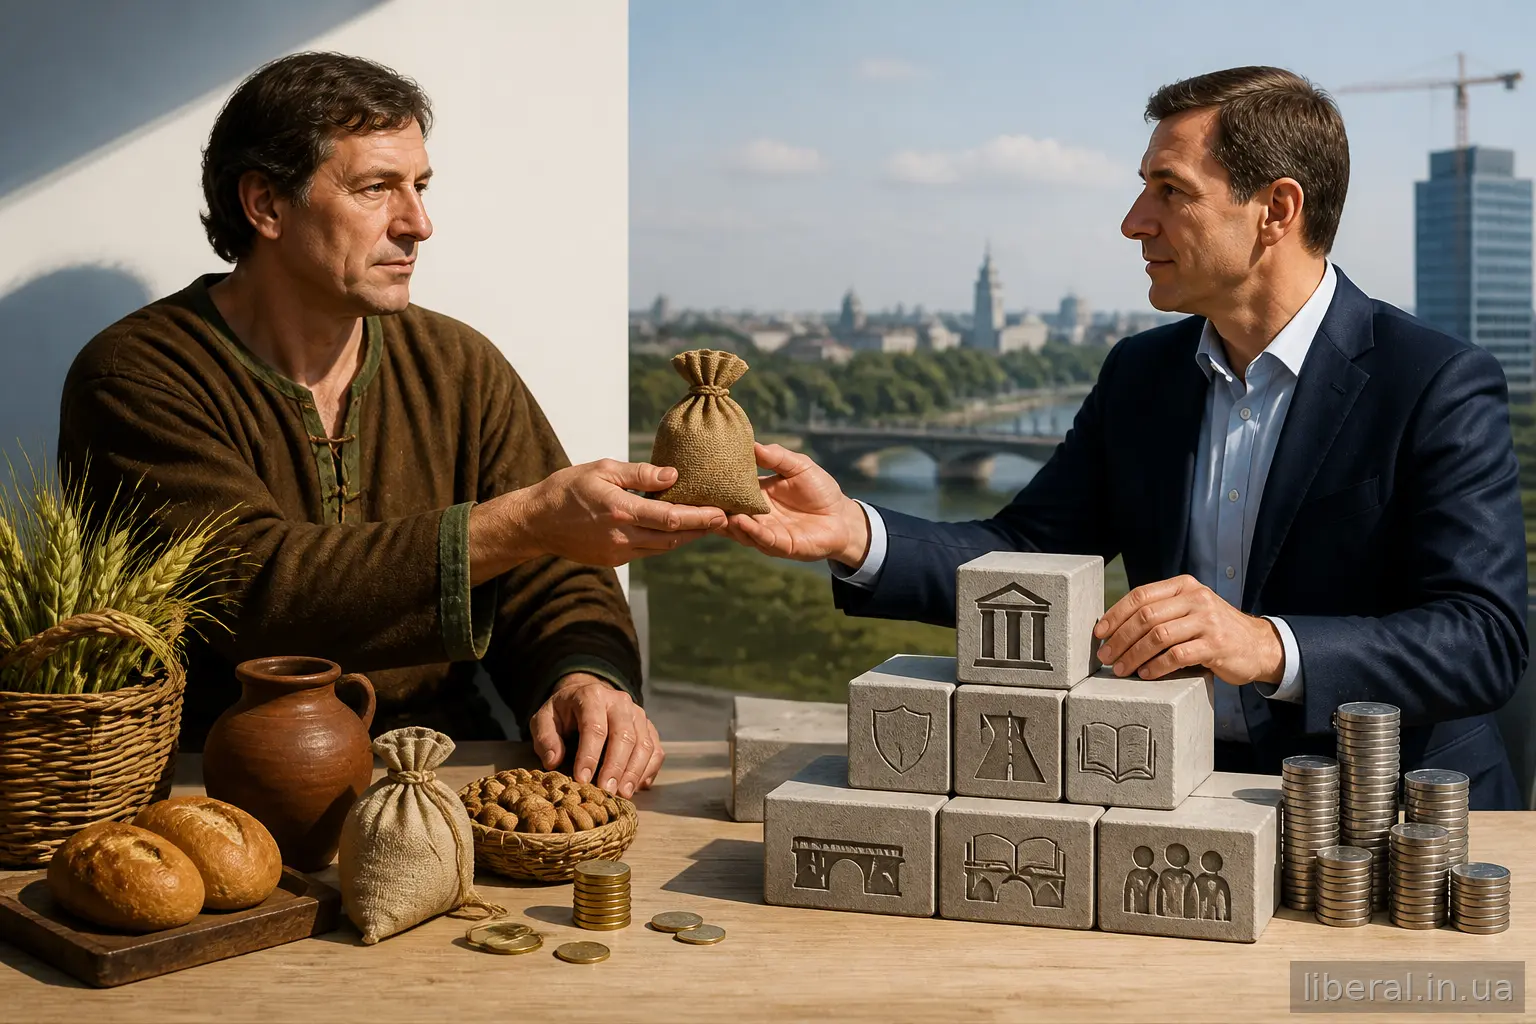
Понятие общественного договора философы обсуждали столетиями, но в налоговой сфере оно приобретает очень конкретное содержание. Гражданин отдаёт часть своего дохода и право самостоятельно решать, на что она пойдёт. Государство в обмен обязуется расходовать эти средства на общие нужды, отчитываться об этом и не злоупотреблять властью взимания.
Опыт скандинавских стран часто приводят как пример работающего договора: налоги там высокие, но и доверие высокое, потому что услуги — образование, медицина, социальная защита — видимы и качественны. Напротив, в обществах с низким доверием наблюдается обратный круг: граждане уклоняются, потому что не верят власти, государство усиливает контроль, доверие падает ещё ниже.
Таблица ниже обобщает, как менялся характер налогов в разные эпохи:
| Эпоха | Основная форма | Кто определял правила | Что получал плательщик |
|---|---|---|---|
| Древние государства | Натуральные повинности, труд | Правитель единолично | Защита, ирригация, порядок |
| Средневековье | Барщина, десятина, чрезвычайные сборы | Сеньоры, церковь; согласие знати и городов — частично | Военная защита, суд, культ |
| Раннемодерная эпоха | Денежные налоги, акцизы, пошлины | Монарх с парламентским контролем в части стран | Государственная администрация, армия, флот |
| XIX–XX века | Подоходный налог, социальные взносы | Выборные парламенты | Образование, инфраструктура, социальное страхование |
| Современность | Разнообразные налоги с электронным администрированием | Парламенты в рамках конституций и договоров | Публичные услуги, социальная защита, стабильность |
Видно, что вектор истории налогов — от одностороннего принуждения к взаимным обязательствам. Но этот процесс не был ни прямолинейным, ни необратимым: и в XX веке тоталитарные режимы превращали налоги обратно в инструмент принуждения и перераспределения в пользу узкой группы.
Какие уроки даёт история налогов сегодня
Несколько выводов из этой истории имеют вполне практическое значение для понимания современных дискуссий.
- Легитимность важнее ставки. Люди готовы платить высокие налоги, если считают правила честными, а расходы — полезными. Низкие налоги при отсутствии доверия всё равно воспринимаются как грабёж.
- Согласие плательщика — не формальность. Парламентский контроль над бюджетом, который родился именно из налоговых конфликтов, остаётся главным предохранителем от злоупотреблений.
- Форма налога меняет поведение. Облагая налогом труд, капитал или потребление, государство сознательно или бессознательно влияет на стимулы, поэтому дискуссия о налоговой реформе — это дискуссия о желаемом экономическом поведении.
- Прозрачность — условие стабильности. Римские откупщики, десятина без отчётности, чрезвычайные сборы, которые становились постоянными, — все исторические кризисы фискальных систем начинались с непрозрачности.
- Налоги — институт, а не техническая деталь. Институциональная экономика показывает, что именно качество правил и доверие к ним отличает богатые общества от бедных, а не только уровень ставок.
Частые вопросы
Существовали ли общества вообще без налогов?
Да, но лишь на очень ранних этапах — в небольших сообществах, где общие нужды удовлетворялись прямым участием: совместной охотой, сторожевым долгом, взаимопомощью. Как только общество росло и нуждалось в постоянном управлении, регулярные взносы становились неизбежными. Налоги — побочный продукт сложности общества.
Почему десятина продержалась более тысячи лет?
Потому что она была простой, понятной и предсказуемой: десятая часть урожая не требовала сложного учёта и автоматически подстраивалась под урожайность года. К тому же религиозное обоснование придавало ей легитимности, которой светским сборам часто не хватало.
Почему налоговое бремя в разных странах так отличается?
Из-за разных договорённостей об объёме публичных услуг. Страны, где государство финансирует здравоохранение, образование и социальное страхование, нуждаются в более высоких налогах, чем те, где значительную часть этих расходов граждане несут сами. Вопрос не в том, сколько платить, а в том, что именно общество решило оплачивать совместно.
Правда ли, что высокие налоги разрушают экономику?
История даёт более сложный ответ. Экономику разрушают не столько высокие налоги, сколько непредсказуемые, несправедливо распределённые или такие, что не дают отдачи в виде услуг. Стабильные высокие налоги с прозрачными расходами сосуществуют с успешными экономиками, тогда как низкие, но хаотичные взимания способны парализовать бизнес.
Что стоит запомнить
Налоги родились как дань сильнейшему, прошли путь через натуральные повинности, десятины и откупы и постепенно трансформировались в механизм финансирования общих нужд. Каждый крупный шаг в этом направлении — парламентский контроль, публичный бюджет, социальное страхование — был результатом торга между властью и обществом.
Поэтому современная налоговая система — это не технический инструмент сборщиков, а зафиксированная в законах договорённость. И её качество измеряется не только цифрами ставок, а ответом на один старый как мир вопрос: видит ли плательщик, что его вклад возвращается к нему безопасностью, дорогами, школами и справедливыми правилами игры.