Уявіть, що міська рада оголошує про ремонт школи на 40 мільйонів гривень, а через рік будівля стоїть з половиною робіт, кошторис подвоївся, і ніхто не може пояснити, куди пішла різниця. Саме для таких ситуацій існує публічний аудит — система незалежних перевірок того, як держава збирає та витрачає гроші платників податків і чи досягають оголошені програми своїх цілей.
Простими словами, публічний аудит — це перевірка діяльності державних інституцій та використання публічних коштів незалежним органом, результати якої стають відомими суспільству. Слово «публічний» тут має подвійне значення: аудитуються публічні ресурси (бюджет, державне майно, державні програми), а висновки публікуються відкрито, щоб їх могли бачити громадяни, депутати, журналісти та правоохоронні органи.
- Що таке публічний аудит і чим він відрізняється від приватного
- Як виник публічний аудит: коротка історія
- Основні види перевірок: фінанси, законність, ефективність
- Фінансовий аудит
- Аудит відповідності
- Аудит ефективності
- Хто проводить публічний аудит в Україні
- Рахункова палата
- Державна аудиторська служба та інші органи
- Як проходить перевірка: від планування до публікації звіту
- Приклади: що реально виявляють аудитори
- Як громадяни можуть долучитися до контролю
- Поширені запитання про публічний аудит
- Чи може Рахункова палата покарати винних?
- Чим публічний аудит відрізняється від ревізії?
- Де знайти результати перевірок?
- Чи перевіряють місцеві бюджети?
- Що запам’ятати про контроль державних витрат
Що таке публічний аудит і чим він відрізняється від приватного
Коли йдеться про аудит, багато хто уявляє перевірку приватної компанії: аудитор дивиться фінансову звітність і підтверджує, що цифри відповідають дійсності. У приватному секторі результат такої перевірки цікавить передусім власників і інвесторів. Публічний аудит працює інакше, і різниця принципова.
По-перше, об’єктом перевірки є не чийсь прибуток, а кошти, які держава зібрала з громадян у вигляді податків, зборів і митних платежів. Це створює особливу відповідальність: чиновник розпоряджається не своїми грошима, тож суспільство має право знати, наскільки сумлінно він це робить. По-друге, замовником і адресатом результатів фактично виступає парламент і суспільство в цілому, а не рада директорів. По-третє, публічний аудит часто виходить за межі бухгалтерії: він відповідає не лише на запитання «чи правильно проведено цифри», а й «чи було доцільно витрачати ці гроші взагалі».
Ще одна відмінність — джерело повноважень. Комерційного аудитора наймають за договором, а органи публічного аудиту зазвичай створені на підставі конституції або окремого закону, що гарантує їм незалежність від уряду, який вони перевіряють. Це фундаментальний інституційний механізм: той, кого перевіряють, не повинен мати змоги звільнити перевіряючого, урізати йому фінансування чи змінити висновок.
Як виник публічний аудит: коротка історія
Ідея перевіряти витрати влади старша за більшість сучасних державних інституцій. Ще в античних Афінах посадові особи після завершення строку звітували перед спеціальними перевіряючими — логістами, і без цієї процедури не могли скласти повноваження. У середньовічній Англії скарбниця вела облік королівських доходів і витрат, а парламент поступово добився права контролювати, на що корона витрачає стягнуті податки.
Сучасна форма публічного аудиту склалася у XVIII–XIX століттях разом із становленням парламентаризму. Логіка була простою: якщо парламент затверджує бюджет і податки, він повинен мати інструмент перевірки їх виконання. Так з’явилися незалежні рахункові палати та казначейські трибунали у Франції, Німеччині, Британії та інших країнах. У Сполучених Штатах у 1921 році створено Управління з урядової підзвітності (GAO), яке стало одним із найвпливовіших органів аудиту у світі.
У XX столітті додався ще один важливий крок: у 1953 році засновано Міжнародну організацію верховних органів аудиту — ІНТОСАІ, яка об’єднує національні аудиторські інституції та розробляє спільні стандарти перевірок. Саме стандарти ІНТОСАІ сьогодні визначають, як має виглядати незалежний аудит державних витрат у демократичній країні. Українська Рахункова палата, створена 1996 року на виконання конституційної норми, є членом цієї організації.
Основні види перевірок: фінанси, законність, ефективність
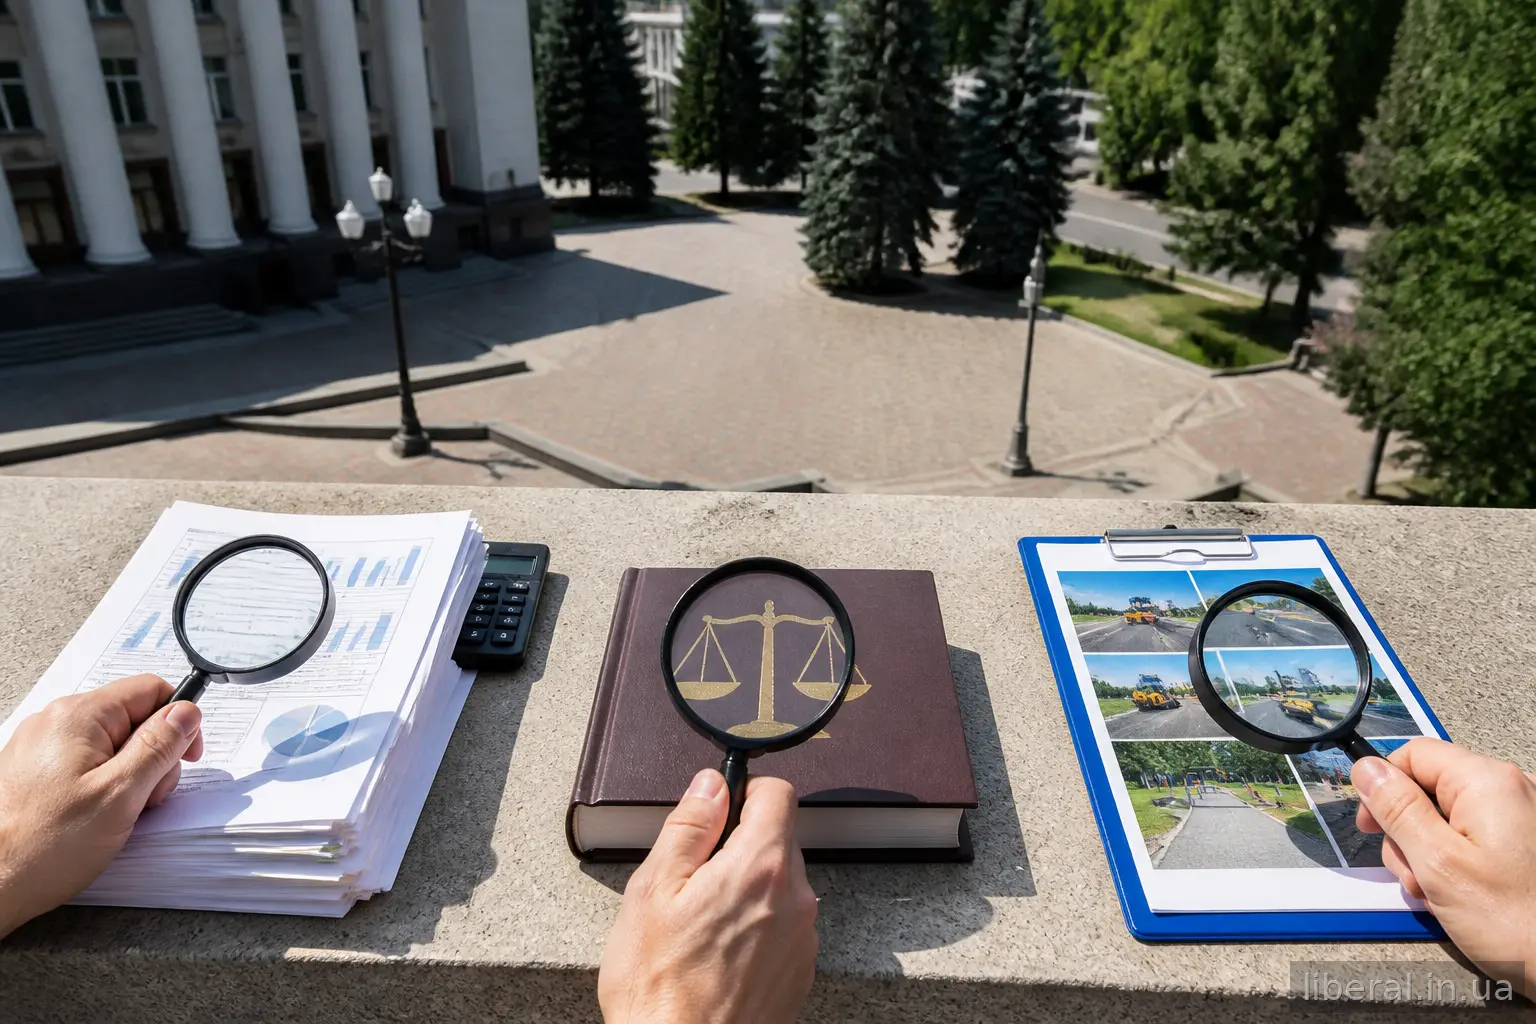
Публічний аудит — це не одна процедура, а принаймні три різні типи перевірок, кожен з яких відповідає на власне запитання. Розуміння цієї різниці допомагає правильно читати аудиторські звіти й не плутати бухгалтерську помилку з неефективною політикою.
Фінансовий аудит
Фінансовий аудит відповідає на запитання: чи достовірна звітність установи, чи відповідають цифри реальним операціям, чи правильно застосовано правила бухгалтерського обліку. Це найближчий родич комерційного аудиту. Якщо міністерство звітує, що витратило на закупівлі 2 мільярди, фінансовий аудитор перевіряє первинні документи, договори, платіжні доручення — і підтверджує або спростовує цю цифру. Типові знахідки: завищені обсяги виконаних робіт, незадокументовані витрати, помилки в обліку основних засобів.
Аудит відповідності
Аудит відповідності, який часто називають комплаєнс-аудитом, відповідає на інше запитання: чи дотримано законодавства та внутрішніх правил під час витрачання коштів. Класичний приклад — закупівля без обов’язкового тендера або з умовами, «зашитими» під конкретного постачальника. Формально гроші витрачено, документи оформлено, фінансовий аудит може не знайти помилок, але порушення процедури закупівлі — це вже порушення закону, і саме його фіксує цей вид перевірки.
Аудит ефективності
Найцікавіший і найскладніший тип — аудит ефективності, або аудит результативності. Він оцінює три речі, які в міжнародній практиці позначають формулою «3E»: економність (чи куплено за розумною ціною), ефективність (чи отримано максимум результату за вкладені кошти) та результативність (чи досягнуто заявленої мети програми).
Приклад із практики: державна програма з енергомодернізації бюджетних будівель може бути виконана без жодного фінансового порушення — усі тендери проведено, документи в порядку. Але якщо аудит покаже, що утеплені школи споживають стільки ж тепла, як раніше, бо роботи виконано формально, а критерії відбору об’єктів були хаотичними, — програма неефективна, хоч і «чиста» з погляду бухгалтерії. Саме такі висновки найболючіші для чиновників і найкорисніші для суспільства, бо вони показують не лише зловживання, а й системні помилки в політиці.
Хто проводить публічний аудит в Україні
Інституційні механізми контролю державних витрат в Україні розподілені між кількома органами, і важливо розрізняти їхні ролі, бо їх часто плутають.
Рахункова палата
Центральне місце посідає Рахункова палата — орган, чий статус закріплений безпосередньо в Конституції України. Вона діє від імені Верховної Ради, незалежна від уряду й президента, і проводить аудит використання коштів державного та місцевих бюджетів, державних фондів, а також діяльності Національного банку в межах своїх повноважень. Членів Рахункової палати призначає парламент строком на сім років, що має захистити їх від політичного тиску. Результати перевірок — звіти та висновки — публікуються на офіційному сайті і передаються до Верховної Ради.
Державна аудиторська служба та інші органи
На відміну від незалежної Рахункової палати, Державна аудиторська служба (ДАСУ) підпорядковується Кабінету Міністрів і здійснює внутрішньоурядовий контроль: перевіряє розпорядників бюджетних коштів, застосовує фінансові санкції, зобов’язує повернути незаконно витрачені кошти. Це важлива відмінність: ДАСУ — інструмент уряду для контролю підвідомчих установ, а Рахункова палата — інструмент парламенту для контролю влади загалом. Окрема роль у Державній аудиторській службі — моніторинг закупівель, тобто перевірка тендерів, які проходять через електронну систему Prozorro.
До системи фінансового контролю належать також внутрішні аудитори в самих міністерствах і відомствах, Державне бюро розслідувань та Національне антикорупційне бюро — коли аудиторські знахідки вказують на кримінальні ознаки. Аудитор не карає: він фіксує факти, робить висновки та рекомендації, а вже правоохоронні органи і суди вирішують питання відповідальності. Це розмежування варто пам’ятати, читаючи новини на кшталт «Рахункова палата виявила порушення на мільярди» — виявлення ще не означає автоматичного покарання винних.
Як проходить перевірка: від планування до публікації звіту
Публічний аудит — це не раптова перевірка з масками-шоу, а структурований процес, який зазвичай триває кілька місяців і складається з чітких етапів.
- Планування та вибір теми. Аудиторський орган складає річний план перевірок. Теми обирають за критеріями ризику: де найбільші гроші, де найчастіше трапляються порушення, які питання найбільше хвилюють парламент і суспільство. Сигналами можуть бути звернення депутатів, журналістські розслідування, скарги громадян.
- Підготовчий етап. Аудитори вивчають законодавство, що регулює сферу, бюджетні призначення, звіти установи, формулюють аудиторські запитання та критерії оцінки. Саме на цьому етапі визначається, за яким мірилом вимірюватимуть успіх чи провал програми.
- Польова робота. Перевіряючі запитують документи, аналізують договори та платежі, проводять співбесіди з посадовими особами, іноді виїжджають на об’єкти — наприклад, щоб переконатися, що оплачена дорога справді збудована, а обладнання реально стоїть у лікарні, а не лише на папері.
- Узгодження висновків. Проєкт звіту надсилають аудитованій установі, яка має право подати заперечення та пояснення. Це важлива гарантія об’єктивності: помилки фактології виправляються до публікації, а незгода сторін фіксується в тексті.
- Публікація та контроль виконання. Остаточний звіт затверджується колегіально, передається до парламенту та публікується. На підставі висновків формуються рекомендації, за виконанням яких аудиторський орган стежить окремо — це називається моніторингом впровадження рекомендацій.
Для громадянина найважливіший етап — останній: звіт публічного аудиту є публічним документом, його можна знайти на сайті Рахункової палати чи відповідного органу, і це одне з найкращих джерел перевірених фактів про роботу конкретного міністерства чи програми.
Приклади: що реально виявляють аудитори
Абстрактні описи менш переконливі, ніж конкретні ситуації. Ось типові категорії знахідок, які регулярно з’являються у звітах органів публічного аудиту в Україні та за кордоном.
Перша категорія — нецільове використання коштів. Наприклад, гроші, виділені на капітальний ремонт доріг, спрямовано на поточні ямкові латки, які зникають після першої зими. Формально кошти витрачено «на дороги», але мета бюджетної програми — оновлення покриття — не досягнута.
Друга — неефективні закупівлі. Класика жанру: обладнання куплено за завищеними цінами, куплено надлишок того, що не використовується, або куплено техніку, несумісну з наявною інфраструктурою. Аудитори порівнюють ціни з ринковими та перевіряють фактичне використання активів.
Третя — програми без вимірюваних результатів. Уряд щороку фінансує сотні бюджетних програм, але показники їхньої результативності часто сформульовані так, що перевірити досягнення неможливо («покращення», «зміцнення», «підвищення рівня»). Аудит ефективності в таких випадках рекомендує змінити систему показників або взагалі закрити програму, що не доводить користі.
Четверта — системні слабкості управління: відсутність внутрішнього контролю, дублювання функцій між відомствами, незакриті вакансії ключових посад. Такі знахідки менш яскраві для заголовків, але саме вони пояснюють, чому порушення повторюються з року в рік.
Як громадяни можуть долучитися до контролю
Публічний аудит у вузькому сенсі проводять уповноважені державні інституції, але контроль влади не є їхньою монополією. Суспільний нагляд доповнює інституційні механізми й нерідко запускає самі перевірки.
- Читайте опубліковані звіти Рахункової палати — вони відкриті й написані набагато зрозуміліше, ніж бухгалтерська первинка.
- Користуйтеся відкритими даними: портал публічних фінансів E-data, система Prozorro та інші ресурси дозволяють самостійно побачити, хто, що і за скільки закупив за бюджетні кошти.
- Подавайте запити на публічну інформацію — закон зобов’язує розпорядників відповідати протягом п’яти робочих днів.
- Надсилайте обґрунтовані звернення безпосередньо до Рахункової палати: конкретна інформація про ймовірні порушення може стати підставою для включення теми до плану перевірок.
- Підтримуйте громадські організації та журналістів, які спеціалізуються на аналізі бюджетних витрат: їхні розслідування регулярно стають першоджерелом для офіційних аудитів і кримінальних проваджень.
Варто розуміти й межі: суспільний контроль ефективний тоді, коли спирається на документи, а не на чутки. Звернення з посиланням на конкретний тендер, договір чи звіт має в рази більше шансів спрацювати, ніж емоційна скарга «усі крадуть».
Поширені запитання про публічний аудит
Чи може Рахункова палата покарати винних?
Ні, і це принципово. Органи публічного аудиту фіксують факти, оцінюють, дають рекомендації та передають матеріали правоохоронним органам, якщо бачать ознаки злочину. Притягнення до відповідальності — компетенція слідчих, прокуратури та судів.
Чим публічний аудит відрізняється від ревізії?
Ревізія традиційно шукає порушення вже вчинених операцій і встановлює винних, це інструмент карної логіки. Аудит ширший: він оцінює системи, ризики та ефективність і орієнтований не лише на покарання, а на запобігання майбутнім втратам.
Де знайти результати перевірок?
Звіти Рахункової палати України публікуються на її офіційному сайті у вільному доступі. Результати роботи Державної аудиторської служби та моніторинги закупівель також розміщуються на сайті відомства, а дані про конкретні тендери доступні в системі Prozorro.
Чи перевіряють місцеві бюджети?
Так. Рахункова палата аудує використання коштів державного бюджету, зокрема трансферів громадам, а обласні та місцеві витрати також перевіряються територіальними органами ДАСУ. Крім того, у багатьох громадах діють комісії внутрішнього аудиту місцевих рад.
Що запам’ятати про контроль державних витрат
Публічний аудит — це не абстрактна бюрократична процедура, а один із небагатьох механізмів, що переводить податки громадян у підзвітність влади. Він працює через незалежні інституції, закріплені конституцією, три типи перевірок — фінансову, відповідності та ефективності — і відкриту публікацію результатів. Його головна слабкість відома: аудитор радить, але не карає, тому реальний ефект залежить від того, чи реагують парламент, уряд і суспільство на висновки. Найпростіший практичний крок для кожного — хоча б раз прочитати звіт про сферу, яка вас стосується: освіту, медицину чи дороги у вашій громаді. Це займе годину, але назавжди змінить спосіб, у який ви оцінюєте обіцянки чиновників.